

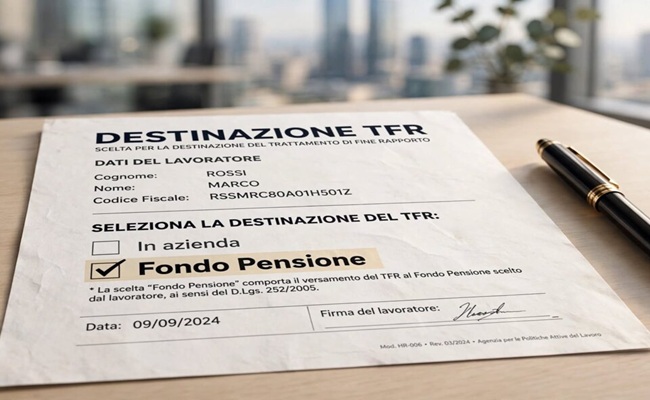
 Con la pubblicazione, l’8 settembre 2026, del decreto interministeriale MLPS/MEF n. 130 del 4 settembre 2026, si chiude la fase transitoria aperta il 1° luglio scorso su TFR e previdenza complementare. Il decreto rende disponibile il nuovo modulo TFR3, che diventa il principale strumento di riferimento per raccogliere le scelte dei lavoratori sulla destinazione del trattamento di fine rapporto.
Il contesto: la riforma del 2026
La Legge di Bilancio 2026 ha profondamente modificato l’articolo 8 del D.Lgs. 5 dicembre 2005, n. 252, introducendo dal 1° luglio 2026 il nuovo meccanismo di adesione automatica alla previdenza complementare per i lavoratori dipendenti del settore privato assunti a partire da tale data, con esclusione del pubblico impiego e dei lavoratori domestici.
La novità principale è la riduzione a 60 giorni dall’assunzione del termine entro cui il lavoratore deve manifestare la propria scelta. Trascorso tale termine senza una dichiarazione espressa, scatta l’adesione automatica: il lavoratore viene iscritto alla forma pensionistica collettiva prevista dal contratto collettivo applicato.
Il modulo TFR3: cos’è e a chi si applica
Il modulo TFR3 è lo strumento con cui il lavoratore esercita le proprie scelte sulla destinazione del TFR e con cui il datore di lavoro assolve agli obblighi informativi previsti dalla legge. Si applica a tutti i lavoratori di nuova assunzione con decorrenza successiva al 30 giugno 2026.
Il modulo contiene:
-
L’attestazione dell’avvenuta informativa da parte del datore di lavoro (accordi collettivi applicabili, forma pensionistica destinataria dell’adesione automatica, funzionamento del meccanismo, opzioni esercitabili) [facsimile informativa datore di lavoro];
-
Le dichiarazioni del lavoratore sulla propria posizione previdenziale pregressa;
-
Le opzioni esercitabili sulla destinazione del TFR;
-
Le avvertenze sugli effetti dell’adesione automatica.
Il modulo è strutturato in due sezioni:
-
Sezione 1 – Lavoratori di prima assunzione: per chi instaura per la prima volta un rapporto di lavoro subordinato nel settore privato dopo il 30 giugno 2026. In assenza di scelta entro 60 giorni, opera l’adesione automatica alla forma pensionistica collettiva applicabile.
-
Sezione 2 – Lavoratori non di prima assunzione: chi ha già in essere un’adesione alla previdenza complementare alimentata dal TFR ha 60 giorni per indicare a quale fondo destinare il trattamento maturando; in mancanza, scatta l’adesione automatica.
Destinazione del TFR: cosa cambia?
La novità principale riguarda i lavoratori dipendenti del settore privato di prima assunzione, esclusi i lavoratori domestici.
Per le assunzioni successive al 30 giugno 2026 opera l’adesione automatica alla previdenza complementare. Il TFR viene destinato alla forma pensionistica collettiva prevista dagli accordi o dai contratti collettivi applicabili.
Se esistono più fondi di riferimento, viene individuato quello al quale aderisce il maggior numero di dipendenti dell’azienda, salvo diverso accordo aziendale. Se manca una forma pensionistica individuabile attraverso questi criteri, interviene la forma residuale prevista dalla normativa.
Il lavoratore può però decidere diversamente: ha 60 giorni dalla prima assunzione per esercitare una delle alternative previste.
Modulo TFR3: le scelte possibili
Nella Sezione 1, riservata ai lavoratori di prima assunzione, le scelte opzionabili sono quattro.
La prima consiste nel conferire il TFR alla forma pensionistica prevista dall’adesione automatica. Di norma il conferimento riguarda l’intero TFR, mentre una percentuale inferiore è ammessa soltanto nei casi consentiti dagli accordi o dal contratto collettivo applicabile.
Il lavoratore può inoltre scegliere di non versare il proprio contributo personale al fondo quando la retribuzione annua lorda corrisposta dal datore di lavoro è inferiore all’assegno sociale. Questa possibilità non va confusa con la rinuncia alla previdenza complementare: riguarda specificamente la contribuzione a carico del dipendente.
Un’altra possibilità è scegliere espressamente una diversa forma pensionistica complementare, indicandone nel modulo TFR3 la denominazione e la percentuale di TFR da conferire.
Infine, il lavoratore può scegliere di non conferire il TFR alla previdenza complementare. In questo caso il trattamento continua a seguire le regole dell’articolo 2120 del Codice Civile e, quando previsto, viene versato al Fondo di Tesoreria INPS.
Quest’ultima scelta può essere modificata successivamente: il dipendente potrà decidere in futuro di destinare il TFR maturando a un fondo pensione.
Diversamente, per i lavoratori non di prima assunzione che non hanno già in essere un’adesione alla previdenza complementare con versamento di tutto o parte del TFR, non opera l’adesione automatica. Il TFR continua a seguire le regole ordinarie e, ove previsto, viene versato al Fondo Tesoreria INPS. Resta comunque possibile aderire successivamente a un fondo pensione.
Diverso è il caso di chi, al momento della nuova assunzione, ha già una forma di previdenza complementare alla quale versa tutto o parte del trattamento di fine rapporto. In questo caso vale il termine di 60 giorni per indicare quale forma pensionistica sia la destinataria del TFR maturando. Decorso il termine, trova applicazione il meccanismo di adesione automatica.
Nuovo modulo in formato digitale
Un’altra importante novità annunciata con il decreto riguarda il formato digitale del modulo TFR3.
Il Ministero del Lavoro lo renderà disponibile in un secondo momento: sarà compilabile online e notificabile al datore di lavoro.
Le modalità tecniche di compilazione, notifica, presa in carico e conservazione dei dati saranno definite con un apposito decreto del Direttore Generale per l’innovazione e l’organizzazione digitale, la statistica e la ricerca del Ministero del Lavoro e delle Politiche Sociali.
La novità è destinata a rivoluzionare il processo di onboarding, trasformando la scelta sulla destinazione del TFR in un flusso telematico dal lavoratore all’azienda, con una drastica riduzione degli oneri di archiviazione per gli uffici del personale.
Nel frattempo, restano in vigore l’obbligo di conservazione della dichiarazione e quello di rilascio di una copia al lavoratore, previsti dall’articolo 2 del decreto e dall’articolo 8, comma 7-quater, del D.Lgs. n. 252/2005.
Oltre alla dichiarazione, il datore di lavoro deve fornire al dipendente un’informativa circa il fondo pensione applicabile, il funzionamento del meccanismo di adesione, i termini e le alternative disponibili.

